会社の利益を従業員数で割ると、何が分かるのでしょうか。「一人当たり営業利益」は、会社の収益を人員規模と合わせて見るための指標です。決算資料から計算できますが、その額が一人分の賃上げ原資になるわけではありません。トヨタの過去の決算を例に、計算の仕方と、賃金の議論で役立つ読み方を説明します。
営業利益を、同じ範囲の従業員数で割る
営業利益は、売上から、商品やサービスを提供するための原価や販売・管理の費用を差し引いた利益です。人件費も、これらの費用に含まれます。
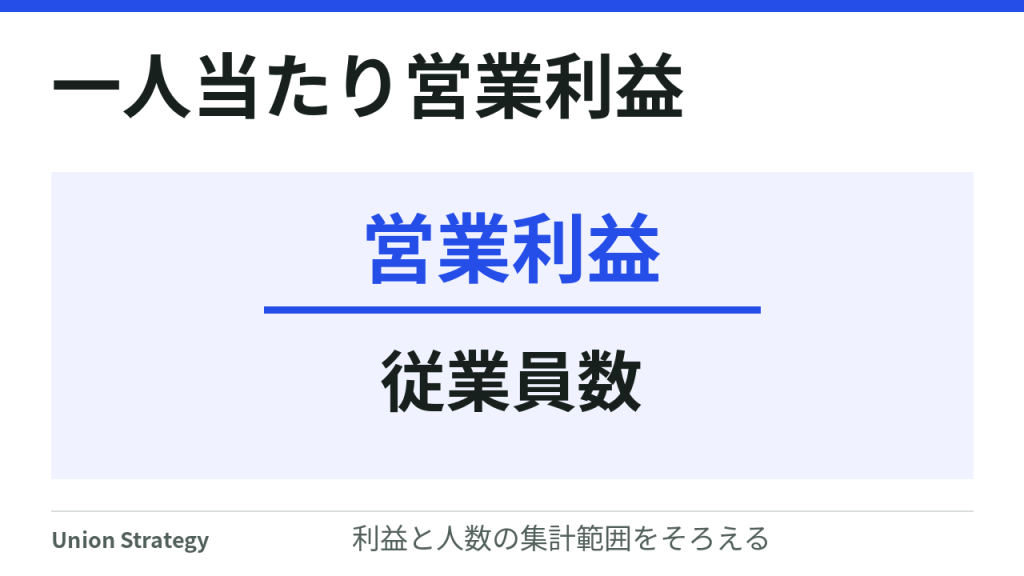
一人当たり営業利益の計算は、次のとおりです。
一人当たり営業利益=営業利益÷従業員数
営業利益を決算短信などで、従業員数を有価証券報告書などで調べます。企業グループ全体の連結営業利益を使うなら、人数も連結の範囲でそろえます。親会社だけの従業員数で割ると、子会社が生んだ利益まで親会社の人数に割り当ててしまいます。
また、資料の「百万円」を円と読み違えないようにします。期末時点の人数なのか、年間の平均人数なのか、臨時従業員を含むのかも、計算の横に書いておきます。
トヨタの決算資料で計算すると
以下は、仕組みを説明するために、トヨタ自動車の2024年3月期の公表資料から計算した例です。現在の業績を示すものではありません。
| トヨタ自動車・連結 | 2023年3月期 | 2024年3月期 |
|---|---|---|
| 営業利益 | 2,725,025百万円 | 5,352,934百万円 |
| 期末従業員数 | 375,235人 | 380,793人 |
| 一人当たり営業利益〔当媒体計算〕 | 約726万円 | 約1,406万円 |
営業利益は2024年3月期決算要旨、人数は同年の有価証券報告書によります。人数は臨時従業員を除く期末の就業人員です。
2024年3月期なら、5,352,934百万円を380,793人で割ると約14.057百万円、万円に直すと約1,406万円です。利益の増加に対し、人数の増加は小さかったため、一人当たりの額も大きく増えています。
この数字は、会社全体の利益を人数で割った平均です。個々の従業員の成果を測った値ではありません。設備、技術、価格、為替なども収益に影響します。
「労働生産性」とは何が違うのか
一人当たり営業利益と、付加価値を使う労働生産性は、分子が違います。
厚生労働省の山形労働局は、付加価値労働生産性を、一人当たり、または一時間当たりに生み出した付加価値として説明しています。「生産性の向上」
営業利益は、人件費などを費用として差し引いた後の数字です。したがって、売上やほかの費用が変わらず、人件費だけを増やせば、営業利益は減ります。「一人当たり営業利益が下がった」というだけで、従業員の働き方が非効率になったとはいえません。
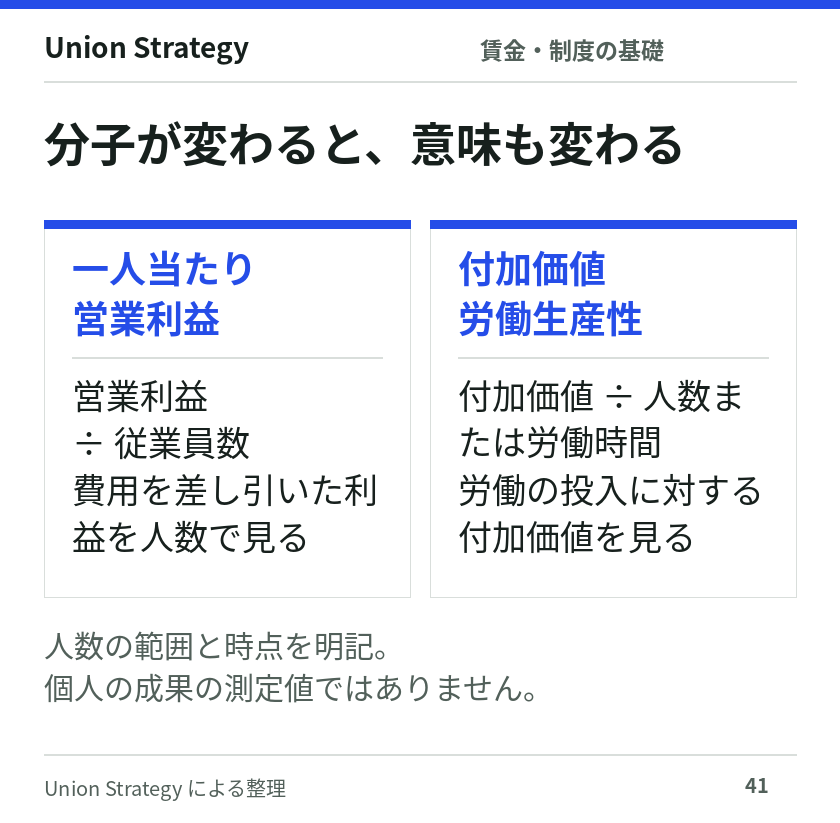
指標の名前が似ていても、営業利益、付加価値、売上のどれを使っているかによって、答えられる問いが変わります。会社が生産性を説明する際も、まず計算式を確かめると話がかみ合います。
数字の高低より、変化の理由を読む
一人当たり営業利益は、同じ会社を継続して見るときに使いやすい指標です。総利益と人数を並べれば、収益の改善による変化なのか、人員規模の変化なのかを区別できます。
ただし、人を減らした分の仕事を外注に移した場合には、分母の人数が小さくなります。事業の売却や買収でも、利益と人数の範囲が変わります。そのため、数年間を比べるなら、途中で事業構成が大きく変わっていないかも調べます。
他社と比べる場合は、業種や仕事の内製・外注の違いが影響します。多くの設備を使う事業と、人のサービスを中心とする事業を、同じ額で順位付けしても、賃金水準の適否までは分かりません。
自社で使うなら、まず三つの情報を一緒に並べます。営業利益、従業員数、利益の増減理由です。数字が動いた背景を説明できると、次に確認したい経営上の論点が見えてきます。
賃上げを考えるときは、翌期の人件費計画と合わせる
営業利益が増えたことは、成果をどう分配するかを議論する材料になります。一方、賃上げを続けられるかは、将来の収益、資金繰り、投資、人員計画にも関わります。過去の一人当たり営業利益だけから、妥当な賃上げ額を算出することはできません。
反対に、減益予想だから賃上げの余地がないとも限りません。利益予想には、会社が予定する支出も反映されているためです。
トヨタが2024年5月に公表した翌2025年3月期の見通しでは、減益要因に、人への投資3,800億円と成長領域への投資3,200億円が含まれていました。人への投資のうち3,000億円は仕入先・販売店向けであり、全額が自社従業員の賃上げではありません。当時の決算説明会資料・17頁
労働組合が会社の説明を読む際にも、翌期の利益予想にどの賃金改定を含めているかを確かめると有効です。採用による人数増と、一人ひとりの賃金改善を分け、組合の要求を実施すると年間費用と利益見通しがどう変わるかを示してもらいます。
営業利益、人数、人件費を一緒に読むと、収益の変化と賃上げ計画の関係を説明できます。利益が増減した理由を踏まえて、今後の賃金への配分を具体的に話し合うために使いましょう。
要求額全体の組み立ては、春闘の要求額の決め方で扱っています。
出典・参考資料
- トヨタ自動車「2024年3月期決算要旨」、2024年5月8日公表。連結営業利益、連結損益計算書を参照。PDF
- トヨタ自動車「2024年3月期有価証券報告書」、2024年6月25日提出。冊子2、15頁の連結従業員数と定義を参照。PDF
- トヨタ自動車「2024年3月期決算説明会」、2024年5月8日公表。17頁の翌期営業利益増減要因を参照。PDF
- 厚生労働省 山形労働局「生産性の向上」。掲載ページに公表年月の記載なし。付加価値労働生産性の説明を参照。掲載ページ
出典確認日:2026年9月21日。計算と賃金協議での使い方はUnion Strategyによる整理です。

